
Como Identificar e Agir
Juros abusivos em dívidas bancárias não são uma raridade. São, na realidade, uma prática que afeta consumidores em todo o país e que, por desconhecimento, é aceita como inevitável.


Contrair um empréstimo, financiar um bem ou utilizar o limite do cartão de crédito são práticas comuns na vida financeira de milhões de brasileiros. O problema surge quando, ao tentar quitar a obrigação, o devedor percebe que o saldo devedor cresceu de forma desproporcional — e que os encargos cobrados pela instituição financeira ultrapassam, em muito, o que a lei permite.
Entender o que caracteriza esse abuso, como identificá-lo e quais medidas jurídicas estão disponíveis é o primeiro passo para quem deseja recuperar o equilíbrio financeiro com amparo da lei.
O presente artigo apresenta, de forma objetiva e fundamentada, os principais aspectos legais e práticos relacionados aos juros abusivos em dívidas bancárias, os direitos do consumidor, os caminhos possíveis para revisão contratual e os momentos adequados para buscar assessoria jurídica especializada.
O conceito de juros abusivos está diretamente relacionado à proporcionalidade e à boa-fé que devem reger os contratos de crédito. Embora o sistema financeiro brasileiro opere com liberdade na fixação de taxas — em razão da ausência de teto fixo definido para instituições financeiras desde a revogação de determinados dispositivos da chamada Lei da Usura pelo Supremo Tribunal Federal —, o abuso é identificado quando a taxa praticada desvia de forma expressiva da média de mercado para aquele tipo de operação.
O Superior Tribunal de Justiça (STJ) consolidou entendimento por meio da Súmula 382, que orienta a jurisprudência dos tribunais estaduais. Segundo esse entendimento, a estipulação de juros remuneratórios superiores a 12% ao ano, por si só, não caracteriza abusividade. Contudo, quando a taxa contratada supera significativamente a taxa média apurada pelo Banco Central do Brasil para aquela modalidade de crédito, a abusividade pode ser reconhecida judicialmente.
O Código de Defesa do Consumidor (CDC), em seu artigo 51, considera nulas as cláusulas contratuais que coloquem o consumidor em desvantagem exagerada ou que sejam incompatíveis com a boa-fé e a equidade. O artigo 6º, inciso V, do mesmo diploma legal assegura ao consumidor o direito à modificação de cláusulas que estabeleçam prestações desproporcionais.
Além dos juros remuneratórios, merecem atenção outros encargos que frequentemente compõem as dívidas bancárias: a comissão de permanência, a capitalização de juros (os chamados juros sobre juros), a multa moratória e os encargos do período de inadimplência. Cada um desses itens pode, de forma isolada ou combinada, tornar o contrato oneroso em níveis incompatíveis com o sistema jurídico vigente.
Para quem possui dívidas bancárias com encargos que parecem incompatíveis com o contrato original, a assessoria jurídica especializada em obrigações financeiras é o caminho mais seguro para analisar o contrato e identificar irregularidades.


A identificação de juros abusivos exige atenção ao contrato e, principalmente, ao demonstrativo de evolução da dívida. Muitas vezes, o consumidor percebe o problema somente quando o saldo devedor, ao invés de reduzir, continua crescendo mesmo com os pagamentos em dia — fenômeno conhecido como amortização negativa.
Primeiro passo: solicitar ao banco o extrato completo da operação, com a memória de cálculo detalhando juros, encargos, capitalização e eventuais encargos de mora. Esse documento é um direito do consumidor, reconhecido pelo Banco Central e pelo CDC.
Segundo passo: comparar a taxa efetiva anual (TEA) e a taxa efetiva mensal praticadas no contrato com as taxas médias divulgadas pelo Banco Central do Brasil para aquela modalidade de crédito. O portal do Banco Central disponibiliza essas informações publicamente.
Terceiro passo: verificar a existência de capitalização de juros. Nos contratos bancários, a capitalização composta é permitida quando expressamente pactuada, conforme entendimento do STJ. Entretanto, quando não há previsão contratual clara ou quando a capitalização ocorre em período inferior ao estabelecido, o encargo pode ser revertido judicialmente.
Outro ponto relevante é a cobrança de Tarifa de Abertura de Crédito (TAC) e de Taxa de Emissão de Carnê (TEC) em contratos firmados após a Resolução do Conselho Monetário Nacional que vedou essas cobranças. A inclusão de tarifas indevidas infla o custo efetivo total (CET) e pode ser objeto de devolução em juízo.
É importante ter ciência de que o banco não pode exercer pressão abusiva para cobrança. Quem deseja entender se a instituição financeira pode realizar cobranças a qualquer momento encontrará esclarecimentos detalhados sobre os limites impostos pela legislação consumerista a esse tipo de conduta.
A análise técnica do contrato e da memória de cálculo demanda conhecimento jurídico e, em muitos casos, suporte de profissional com habilidade em cálculos financeiros. A NWL Advogados conta com equipe preparada para realizar essa análise de forma precisa e fundamentada.
→ Entre em contato com a NWL Advogados e receba uma avaliação especializada do seu caso.
A revisão de contratos bancários com juros abusivos é um direito reconhecido pelo ordenamento jurídico brasileiro. O Código Civil, em seu artigo 421, consagra a função social do contrato. O artigo 422 impõe às partes o dever de agir com probidade e boa-fé. O CDC, por sua vez, confere proteção específica ao consumidor hipossuficiente nas relações com instituições financeiras.
O STJ, ao editar a Súmula 297, pacificou a discussão ao afirmar que o CDC é aplicável às instituições financeiras. Essa orientação é fundamental porque garante ao consumidor bancário os direitos de informação, de revisão de cláusulas abusivas e de reparação por danos decorrentes de práticas irregulares.
A revisão pode ser pleiteada de duas formas principais: por meio de ação judicial de revisão contratual ou por meio de negociação extrajudicial com a própria instituição financeira. A via judicial é mais efetiva quando o banco se recusa a reconhecer as irregularidades ou quando os valores envolvidos justificam o custo e o tempo do processo.
Na via judicial, o devedor pode requerer a recalculação da dívida com a exclusão dos encargos abusivos, a devolução em dobro dos valores cobrados indevidamente (com base no parágrafo único do artigo 42 do CDC, quando provada a má-fé) e, em casos de inscrição indevida em cadastros de restrição ao crédito, a reparação por danos morais.
Um aspecto frequentemente negligenciado é o prazo para ajuizar a ação. As dívidas bancárias possuem prazo prescricional específico. Quem deseja compreender em quanto tempo uma dívida bancária perde a possibilidade de cobrança judicial deve buscar informação qualificada antes de tomar qualquer decisão.
É igualmente relevante destacar que a revisão contratual não implica, necessariamente, a extinção da dívida. O objetivo é adequar os encargos ao que a lei permite, tornando a obrigação suportável e compatível com o equilíbrio contratual. Trata-se de um instrumento de justiça, não de inadimplência.
Outro ponto que merece atenção cuidadosa diz respeito aos limites legais impostos ao sistema bancário. Entender o que a legislação estabelece sobre o teto de encargos em operações de crédito é indispensável para qualquer estratégia de revisão contratual bem fundamentada.
A escolha entre negociar diretamente com o banco ou recorrer ao Poder Judiciário depende de uma série de fatores: o valor da dívida, a natureza das irregularidades identificadas, o comportamento da instituição financeira diante das notificações extrajudiciais e o perfil do devedor.
A negociação direta pode ser eficiente em casos nos quais o banco demonstra abertura para revisão dos encargos. Entretanto, é comum que as propostas apresentadas pelas instituições financeiras não reflitam a real extensão do direito do consumidor. Acordos celebrados sem respaldo técnico jurídico podem resultar em renúncia a valores que poderiam ser recuperados judicialmente.
Antes de assinar qualquer proposta de renegociação ou acordo, é indispensável que o consumidor compreenda quais são os riscos e os benefícios concretos de formalizar um acordo com a instituição financeira. A decisão, uma vez tomada, pode ter consequências relevantes para o futuro financeiro do devedor.
Na via judicial, o devedor tem a possibilidade de suspender cobranças indevidas por meio de liminar, de questionar a validade de cláusulas abusivas e de obter a devolução de valores pagos a maior. O processo pode tramitar nos Juizados Especiais Cíveis para causas de menor complexidade, ou na Justiça Comum para situações que exijam maior profundidade de análise.
A medida liminar é especialmente relevante quando há risco de negativação indevida do nome do devedor. Nesses casos, o juiz pode determinar a suspensão da inscrição em órgãos de proteção ao crédito enquanto a questão é discutida no mérito, protegendo o consumidor de danos que, muitas vezes, são difíceis de reparar de forma completa após consumados.
Vale ressaltar que o consumidor pode recorrer também ao Sistema Nacional de Informações de Defesa do Consumidor (Sindec), ao Banco Central do Brasil por meio do canal de atendimento ao cidadão e às plataformas de resolução de conflitos, como o consumidor.gov.br. Essas vias administrativas podem, em determinadas situações, produzir resultados sem a necessidade imediata de ajuizamento de ação.
A NWL Advogados oferece análise completa de cada situação para indicar, com segurança, qual estratégia é mais adequada. Para compreender em que momento a busca por um advogado especializado se torna indispensável nas questões envolvendo dívidas bancárias, a orientação especializada faz toda a diferença.
→ Entre em contato com a NWL Advogados e receba uma avaliação especializada do seu caso.
A atuação jurídica especializada é o fator que diferencia um consumidor que aceita passivamente encargos abusivos de um que exerce seus direitos de forma efetiva. A NWL Advogados desenvolve trabalho técnico voltado à análise de contratos bancários, à identificação de irregularidades e à adoção das medidas jurídicas mais eficientes para cada perfil de caso.
O trabalho se inicia com a análise documental: contrato original, extratos da operação, memória de cálculo e correspondências trocadas entre o cliente e a instituição financeira. Com base nesses documentos, é possível identificar com precisão se há capitalização indevida, tarifas irregulares, juros superiores à média de mercado ou cláusulas que violam o CDC.
A partir dessa análise, a equipe da NWL Advogados define a estratégia mais adequada: notificação extrajudicial, pedido de revisão administrativa, ajuizamento de ação revisional ou execução de sentença em favor do cliente. Em todos os casos, o objetivo é a recomposição do equilíbrio financeiro e a proteção dos direitos do consumidor bancário.
A NWL Advogados também orienta seus clientes sobre o comportamento correto durante o processo, evitando que iniciativas tomadas sem orientação técnica prejudiquem a estratégia jurídica adotada. A confiança na relação entre advogado e cliente é o alicerce de uma atuação eficiente.
Muitas pessoas, ao enfrentar dívidas bancárias com encargos que parecem incompreensíveis, sentem-se sozinhas diante de uma estrutura complexa. A NWL Advogados está ao lado de quem precisa entender seus direitos e agir com segurança jurídica. O caminho para sair dessa situação começa com informação de qualidade e suporte profissional comprometido.
Juros abusivos em dívidas bancárias são uma realidade que afeta consumidores de diferentes perfis sociais e econômicos. A complexidade dos contratos bancários, a assimetria de informações entre instituições financeiras e seus clientes e a ausência de orientação jurídica adequada contribuem para que práticas irregulares se perpetuem sem questionamento.
O ordenamento jurídico brasileiro oferece instrumentos robustos para a defesa do consumidor bancário. O CDC, o Código Civil, a jurisprudência consolidada do STJ e as normas do Banco Central criam um arcabouço jurídico que, quando corretamente aplicado, permite a revisão de encargos indevidos, a devolução de valores cobrados a maior e a recomposição do equilíbrio contratual.
Identificar o problema é essencial. Agir com suporte jurídico especializado é o que torna a solução possível. A demora em buscar orientação pode resultar em pagamentos indevidos, inscrições irregulares em órgãos de proteção ao crédito e, em situações extremas, em execuções judiciais que poderiam ter sido evitadas.
A NWL Advogados coloca à disposição de quem enfrenta dívidas bancárias com encargos abusivos uma equipe técnica qualificada, comprometida com a defesa dos direitos do consumidor e orientada pela ética profissional que a advocacia exige. O passo inicial é uma análise cuidadosa do contrato — e esse passo pode mudar completamente o desfecho da situação.
Não se trata apenas de reduzir uma dívida. Trata-se de fazer valer um direito que já existe, e que muitas vezes só aguarda o acionamento adequado para produzir resultados concretos.
→ Fale com a NWL Advogados e descubra se você está pagando mais do que deve.
NOWILL ADVOGADOS ASSOCIADOS se consolidou como um dos principais escritorios em fornecer serviços jurídicos excepcionais.

 Luara Maciel26/09/2023
Trustindex verifica se a fonte original da avaliação é Google.
Super atenciosos e tiram suas dúvidas recomendo miguel jorge18/08/2023Dr. Felipe excelente advogado, muito competente, prestativo e com muita agilidade. Recomendo.
 Paulo Mari18/07/2023Minha experiência foi muito boa pois as informações que busquei as encontrei prontamente. Obrigado pela sua ajuda e profissionalismo que me auxiliaram muito! Recomendo esses profissionais e o escritório pois foram muito competentes.
 vera maria almeida29/05/2023Atendimento impecável
 CLAUDIO SONIC17/05/2023Profissional extremamente atencioso,superou minhas expectativas, tive total êxito em relação ao meu problema ????
 Lucas Estanley15/05/2023Muito top
 Rafael França12/05/2023Excelente atendimentoAvaliação totalizada Google 5.0 de 5, com base em 85 avaliações
[grw id=4984]
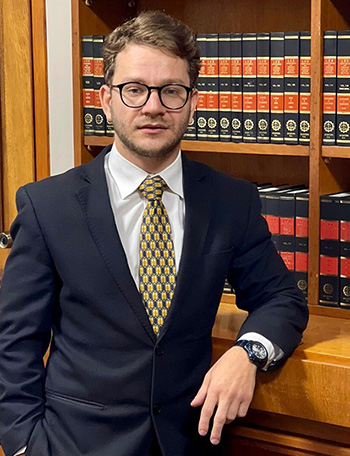
Sócio Fundador
Advogado Empresarial e Cível.
Formado em direito pela Universidade Católica de Santos e pós-graduado em direito empresarial pela FGV. Atualmente é membro da Comissão de Direito Empresarial, da OAB São Paulo, subseção de Santos.
Participou de casos importantes na área empresarial, atuando como defensor de grandes empresas.
OAB/SP nº 365731
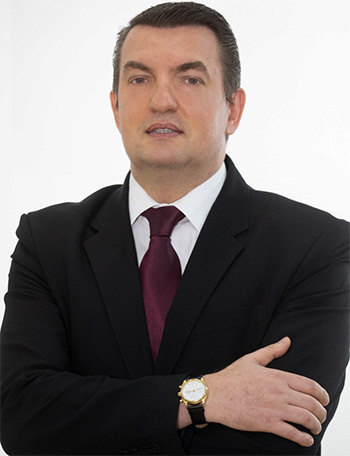
Advogado Empresarial e Ambiental
Mestre em Direito Ambiental pela universidade Mackenzie. Árbitro e Mediador da Santos Arbitral, Câmara de Conciliação, Mediação & Arbitragem de Santos. Membro da Comissões de Meio Ambiente e de Petróleo & Gás da OAB/SP – subseção de Santos. Além de Professor Universitário, tem ampla experiência nas áreas de Direito Ambiental e Direito Empresarial. OAB/SP 148.441
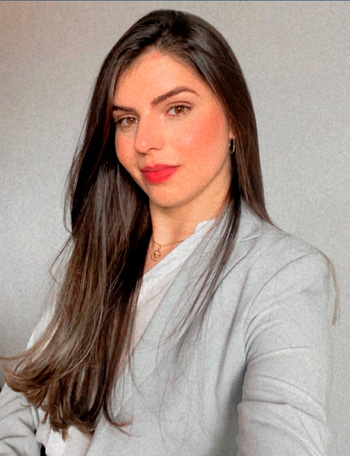
Advogada especialista em Direito e Processo Tributário
Possui MBA em Contabilidade Básica e Auditoria Tributária. Atualmente é membro da Comissão Especial de Compliance, da OAB São Paulo, subseção de Itanhaém. OAB/SP 459.078
